
enesptjazh-Hanszh-Hantfrdeitkoruarhiidtrnlplvithsvhemsukcselrohudafinobn
Le NYSE construit des actions tokenisées et Coinbase ne peut pas vendre sa version ici
Lynn Martin a déclaré au Congrès que le nombre d'entreprises cotées aux États-Unis a chuté de 40 pour cent. Le produit d'actions tokenisées de Brian Armstrong est interdit aux États-Unis.
Le 2 septembre, le président de la Bourse de New York a déclaré au Comité des services financiers de la Chambre que le marché qu'il dirige a perdu environ 40 pour cent de ses sociétés cotées depuis le milieu des années 1990. Un extrait de ce témoignage a été mis en ligne sur YouTube huit jours plus tard, le même jour où Brian Armstrong expliquait dans un podcast que Coinbase vend désormais de véritables actions tokenisées, détenues une pour une contre des titres en garde, à tout le monde sur terre sauf aux Américains. Mettez ces deux faits côte à côte et la semaine prend forme. Le nombre d'endroits où l'on peut acheter quelque chose augmente rapidement. Le seul endroit où un compte de retraite ordinaire peut accéder ne cesse de rétrécir.
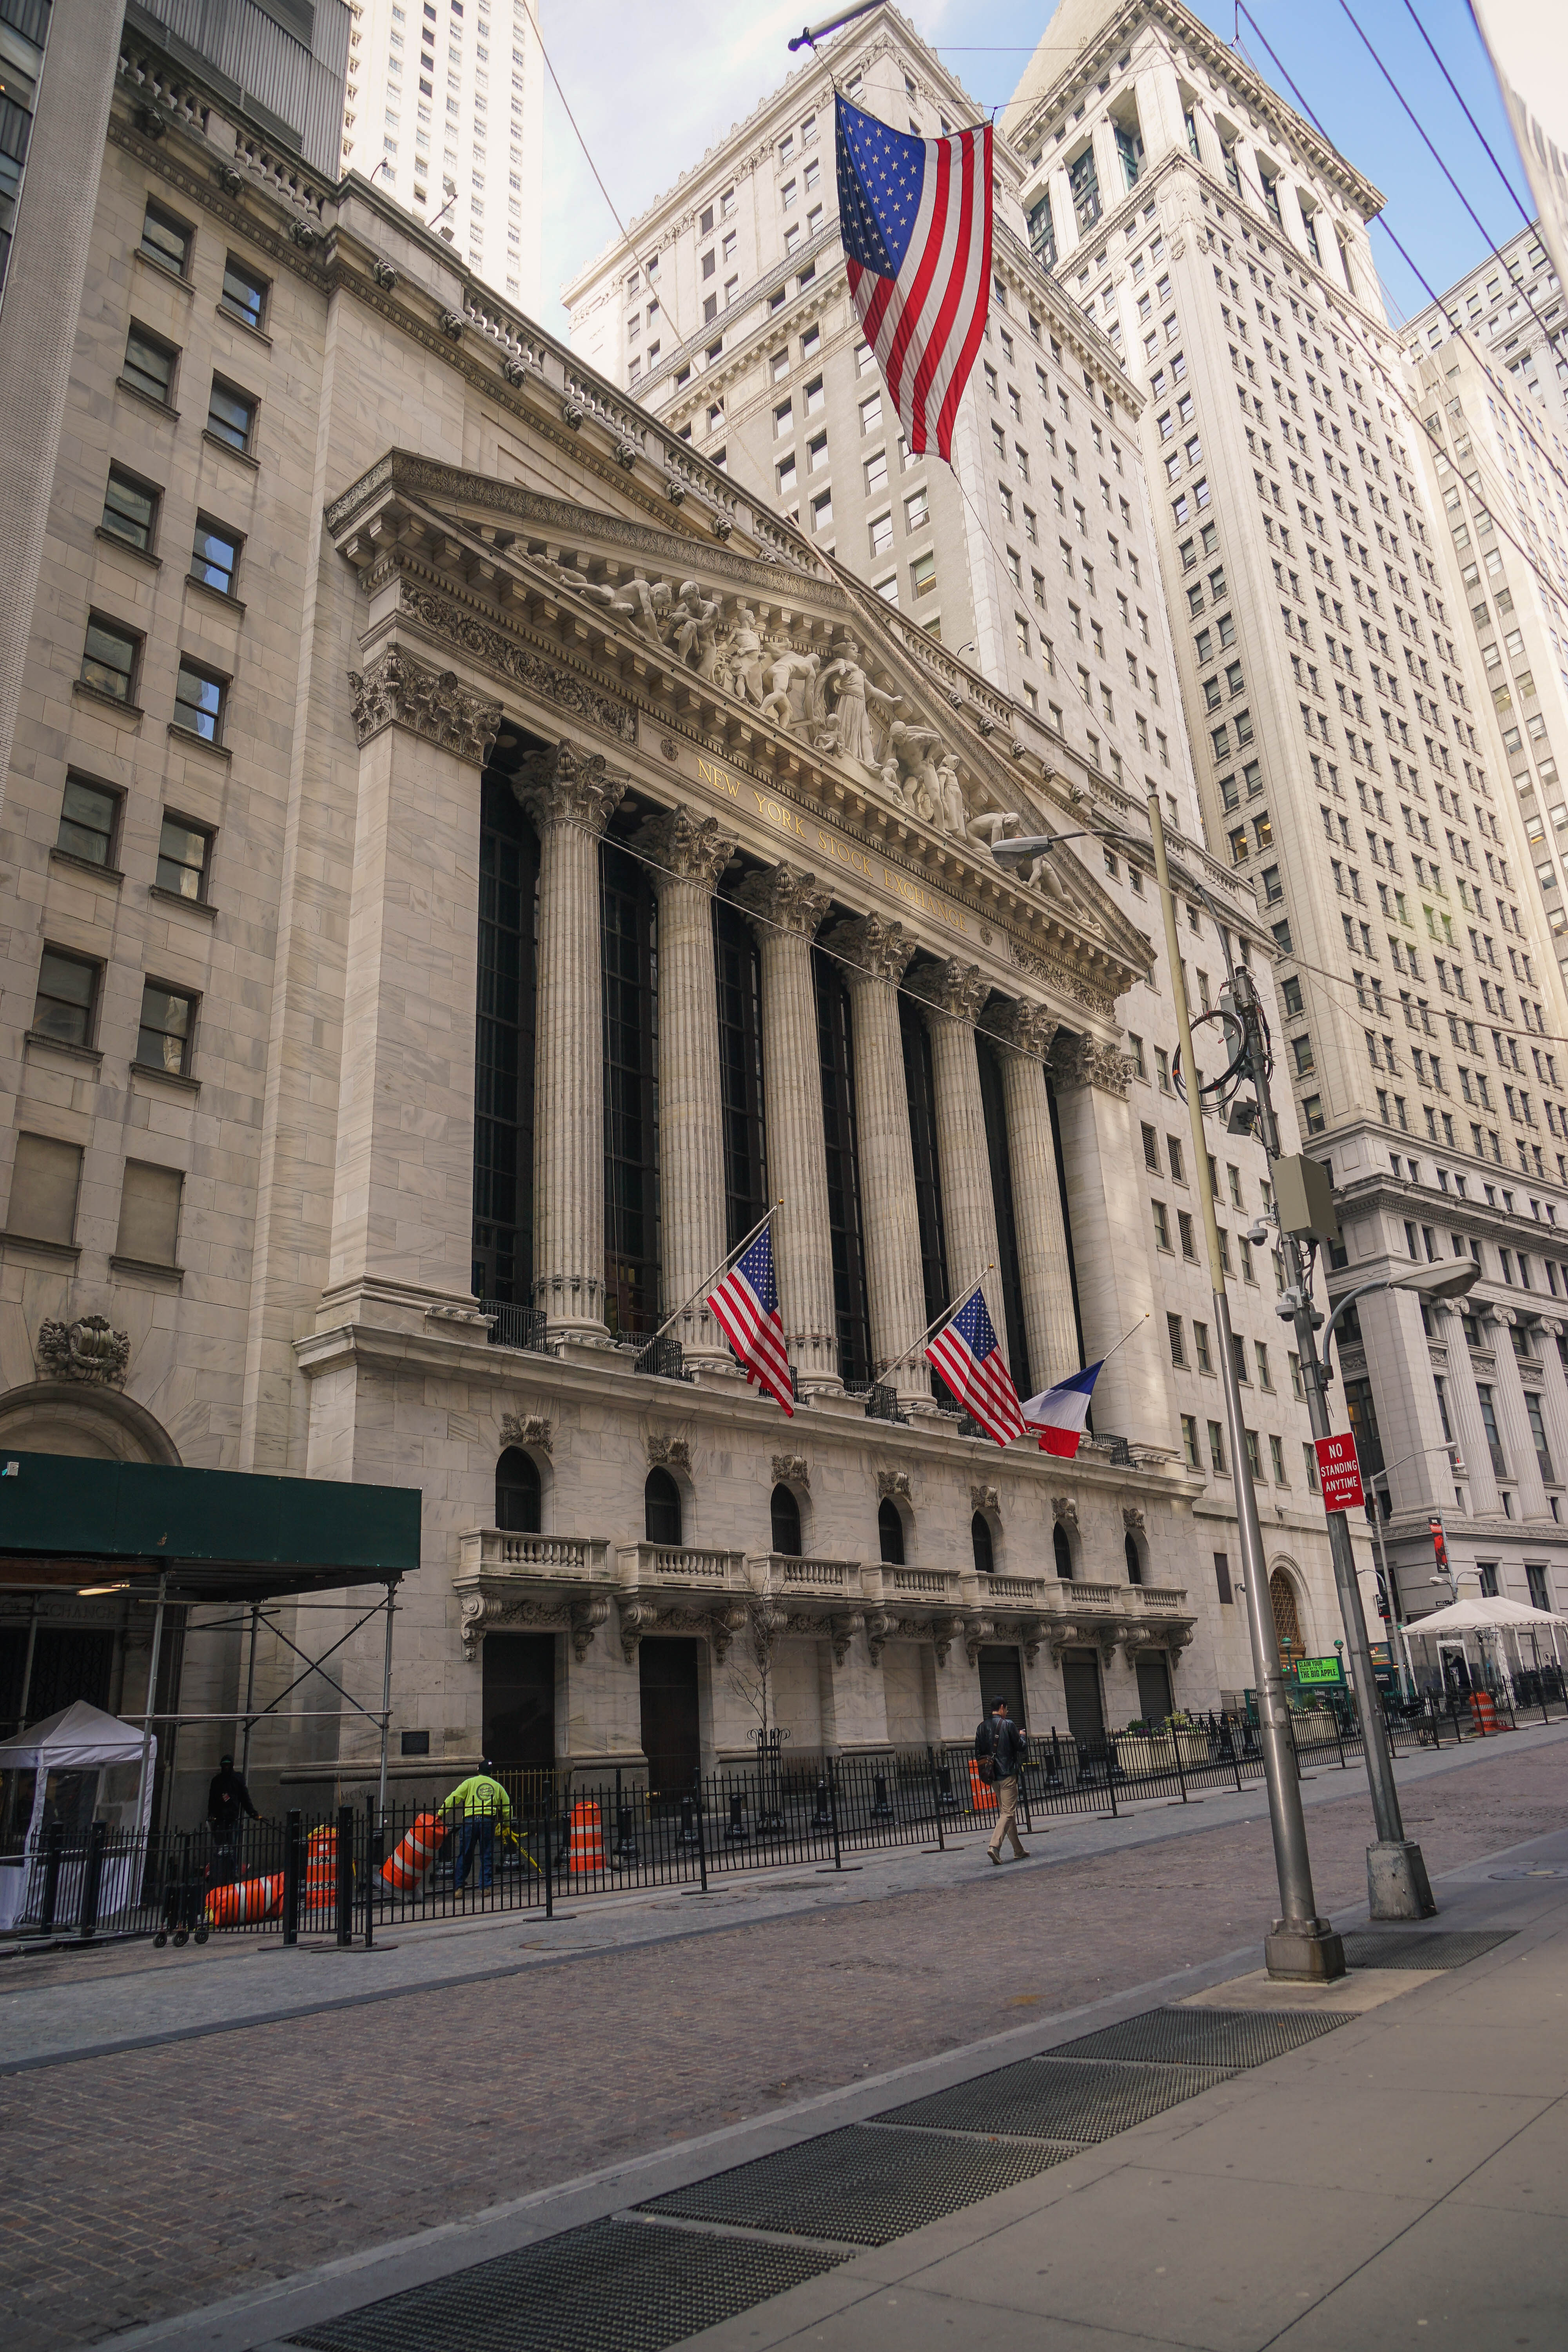
L'opérateur historique demande une concurrence équitable
Lynn Martin dirige le groupe NYSE. Sa déclaration liminaire ne ressemblait pas à celle d'une bourse défendant ses fossés. Elle ressemblait à celle de quelqu'un décrivant une fuite.
"Au cours des trois dernières décennies, le nombre d'entreprises cotées aux États-Unis a chuté d'environ 40 %. Pendant ce temps, les meilleures années de croissance des entreprises les plus innovantes étaient de plus en plus réservées aux particuliers fortunés et aux institutions qui pouvaient investir dans des tours privés, tandis que les enseignants, les infirmières, les pompiers et les Américains ordinaires qui épargnaient pour la retraite étaient exclus de cette opportunité."
Lynn Martin, 2 septembre 2026, Témoignage écrit du NYSE
Elle l'a accompagné d'un chiffre vraiment bon. Les produits des introductions en bourse mondiales au premier semestre 2026 se sont élevés à 178 milliards de dollars contre environ 58 milliards un an plus tôt. Les deux choses sont vraies, et un bon semestre ne remplace pas trois mille cotations manquantes.
Puis elle a dit au comité que le NYSE construit une plateforme de négociation et de règlement tokenisée, conçue pour que le jeton et l'action ordinaire soient un seul titre sous deux formes plutôt que deux produits. Et elle a demandé au Congrès quelque chose de précis : "un traitement cohérent quel que soit le statut d'opérateur historique ou le régulateur principal. Des produits similaires ne peuvent pas être traités différemment sous couvert d'innovation." C'est la Bourse de New York qui demande à ne pas être concurrencée. Vingt ans de batailles sur la structure du marché avaient l'opérateur historique de l'autre côté de cette phrase.
Coinbase a lancé le produit en premier et ne peut pas le vendre ici
Armstrong, sur No Priors le 10 septembre, a décrit une entreprise qui a discrètement cessé d'être une entreprise de bitcoins.
"Nous avons en fait partagé dans notre récente présentation des résultats, ce sont les seuls chiffres dont je suis probablement autorisé à parler, mais en fait 88 % de nos revenus proviennent de la négociation hors Bitcoin à ce stade."
Brian Armstrong, 10 septembre 2026, source
Actions, contrats perpétuels, marchés de prédiction et paiements en stablecoins dans un seul carnet, c'est ce qu'il appelle la bourse tout-en-un. Les marchés de prédiction à eux seuls ont atteint un rythme de revenus de 100 millions de dollars en quelques mois après leur lancement. La partie actions tokenisées est celle qui touche au problème de Martin, et Armstrong est franc : ce sont les Américains qui en sont exclus. Il n'est disponible qu'en dehors des États-Unis, visant environ quatre milliards de personnes dans le monde qui n'ont aucun compte de courtage.
Tout ce qu'il veut aux États-Unis passe par le Sénat mardi. Le chef de la majorité John Thune a fixé un vote de clôture sur la loi sur la clarté du marché des actifs numériques pour le 15 septembre. Armstrong a déclaré à CNBC le même jour qu'il avait un laissez-passer sur ce vote.
"Franchement, si cela ne passe pas, ce sera aussi un bon résultat car la SEC et la CFTC ont dit qu'elles étaient prêtes à publier des règles, et nous allons obtenir une clarté réglementaire d'une manière ou d'une autre le 15 ou le jour ou deux après."
Brian Armstrong, 10 septembre 2026, CNBC International
Je n'achète pas la symétrie. La réglementation des agences est réversible par la prochaine agence ; une loi ne l'est pas, c'est pourquoi la bataille porte sur la loi. Grayscale, dans la même couverture, estime que les chances que le projet de loi devienne loi cette année sont faibles, et un vote de clôture échoué le repousserait probablement à 2027. Armstrong a besoin de 60 voix et les républicains détiennent 53 sièges. "Tous ceux à qui j'ai parlé au Sénat" n'est pas un décompte des whips. Il était tout aussi imperturbable ailleurs sur CNBC, réaffirmant un objectif de bitcoin à 400 000 dollars pour 2030 avec le graphique à l'écran montrant le prix sous les 80 000 et appelant le creux du cycle actuel.
DraftKings veut un arbitre plus qu'une victoire
Le lendemain de l'ouverture de la NFL, Jason Robins a déclaré que la partie de DraftKings qui croît le plus vite n'est pas le bookmaker sportif.
"Je pense que la plus grande croissance viendra de l'espace des prédictions. C'est la première saison de NFL où, pour toute la saison, notre offre est disponible sur une base plus large."
Jason Robins, 10 septembre 2026, source
Même position qu'Armstrong : produit lancé, et la question de savoir quel régulateur le possède reste ouverte. La troisième cour d'appel a statué en avril que la loi fédérale sur les matières premières préempte les lois sur les jeux de hasard du New Jersey, la neuvième cour a statué dans l'autre sens en août, et le 2 septembre, le New Jersey a demandé à la Cour suprême de trancher. Robins ne déposera pas de mémoire d'amicus curiae d'un côté ou de l'autre. Interrogé sur le résultat qu'il souhaite, il a refusé d'en nommer un.
"Je pense que le plus important est qu'il y ait de la clarté. Ce serait bien d'avoir une réponse claire et de comprendre quelles sont les règles du jeu. Et nous sommes heureux de fonctionner sous quelle que soit cette réponse claire."
Jason Robins, 10 septembre 2026, source
Trois dirigeants, trois produits, un mot. La clarté est ce que l'on demande quand on a déjà construit la chose et que le seul risque restant est juridique.
La plus grande levée de fonds de l'histoire n'est jamais passée par une bourse
Les 40 pour cent de Martin ont un visage. Sarah Friar, directrice financière d'OpenAI, a été interrogée sur le podcast de Consello sur la taille de son dernier tour et a corrigé l'hôte : 122 milliards de dollars. Pas de prospectus, pas de ticker, pas de 401(k) d'enseignant. Elle a également donné le chiffre le plus révélateur de la semaine sur la chaleur de la construction.
"Le calcul que j'ai acheté il y a un an, je pourrais le vendre sur le marché aujourd'hui pour 3 à 5 fois. Donc si rien d'autre, un excellent investissement. Maintenant, la mauvaise nouvelle est que nous manquons encore de calcul, donc j'aurais dû en acheter plus."
Sarah Friar, 10 septembre 2026, source
Elle appelle cela construire les chemins de fer, de véritables dépenses d'investissement, des pelles dans le sol. Très bien. Les chemins de fer ont aussi été vendus aux investisseurs de détail américains comme actions cotées. Cette construction est financée en privé et vendue au public plus tard, si jamais.
Lasry vend les 20 pour cent que les ligues viennent de débloquer
Le côté privé n'est pas passif non plus en matière d'accès. Marc Lasry, qui possédait les Bucks de Milwaukee et dirige maintenant un fonds sportif chez Avenue Capital, a expliqué sur un podcast de Rockefeller Capital publié le 10 septembre comment la porte s'est ouverte. La NBA a changé ses règles pour permettre à un fonds de détenir jusqu'à 20 pour cent d'une équipe et d'investir dans six d'entre elles, et le baseball, le hockey et enfin la NFL ont suivi. Les rendements des ligues majeures ont été en moyenne d'environ 12 pour cent par an, a-t-il dit. Il a été plus incisif sur l'objection standard.
"Il y a une liquidité massive. C'est une fiction qu'il n'y a pas de liquidité ; c'est absolument faux. Quiconque possède une part d'une équipe, appelez-moi, je suis heureux de l'acheter."
Marc Lasry, publié le 10 septembre 2026, source
Notez ce que cela signifie. La liquidité existe parce que Lasry et une poignée de fonds sont l'offre. C'est un marché de courtiers, pas une bourse, et la différence est tout le sujet ici.
Gundlach pense que la chose que tout le monde tokenise est la partie chère
Le 8 septembre, deux jours avant tout ce qui précède, Jeffrey Gundlach a animé sa webdiffusion trimestrielle de DoubleLine et a passé son temps à soutenir que les actions américaines à grande capitalisation sont l'actif le plus mal évalué du tableau. Shiller CAPE à 42. La technologie à 38 pour cent du S&P 500, un poids sectoriel unique plus élevé qu'en 1999.
"Donc, il y a à peu près autant de bonnes affaires dans l'indice S&P 500 pondéré par la capitalisation que dans un minibar d'hôtel. C'est un marché extrêmement concentré, ce qui signifie un marché extrêmement dangereux. Donc je ne vais recommander aucune action pondérée par la capitalisation."
Jeffrey Gundlach, 8 septembre 2026, source
Le détail en dessous mérite plus d'attention que le graphique CAPE. Les écarts de qualité investissement sur les émetteurs d'IA sont passés d'environ 50 points de base à 125 tandis que le reste de la qualité investissement n'a pas bougé. En haut rendement, la cohorte IA s'est élargie d'environ 180 à 325 tandis que tout le reste se situe près des niveaux les plus serrés de l'année. Le crédit évalue déjà l'IA séparément du marché qu'elle domine. Les actions ne le font pas.
Alors, qu'est-ce qui est réellement décidé la semaine prochaine ?
Deux choses, deux jours consécutifs, et aucune des deux n'est la question de la tokenisation. Mardi, c'est le vote de clôture sur la loi Clarity, qui décide si les Américains obtiennent une structure de marché légale ou un autre cycle de réglementation des agences. Mercredi, c'est la Fed, où Kevin Warsh a dit qu'il y a encore du travail à faire sur l'inflation et les contrats à terme mettent une hausse d'un quart de point près d'un pile ou face. Gundlach la lit à 60 pour cent et la parie, surtout par instinct : "Il y a quelque chose chez Kevin Warsh que je ne fais pas entièrement confiance, et je penche contre les 60 %, bien que je ne sois pas très convaincu sur ce point."
Ce qui n'est pas décidé, c'est la question soulevée par Martin. Personne ne vote sur la raison pour laquelle 7 000 entreprises cotées sont devenues environ 4 000, et tokeniser les survivants n'en ajoute pas une. Coinbase, le NYSE, DraftKings et Avenue Capital construisent tous de meilleures façons de négocier un ensemble d'actifs qui ne cesse de se rétrécir au sommet et de devenir plus privé en dessous. Une meilleure plomberie n'est pas la même chose que permettre à plus de gens de posséder des choses, et les intervenants de cette semaine ont été beaucoup plus précis sur la première que sur la seconde.