
enesptjazh-Hanszh-Hantfrdeitkoruarhiidtrnlplvithsvhemsukcselrohudafinobn
A tőzsde tokenizált részvényeket épít, a Coinbase pedig nem árulhatja a sajátját itthon
Lynn Martin elmondta a Kongresszusnak, hogy az amerikai tőzsdén jegyzett vállalatok száma 40 százalékkal csökkent. Brian Armstrong tokenizált részvényterméke ki van zárva az Egyesült Államokból.
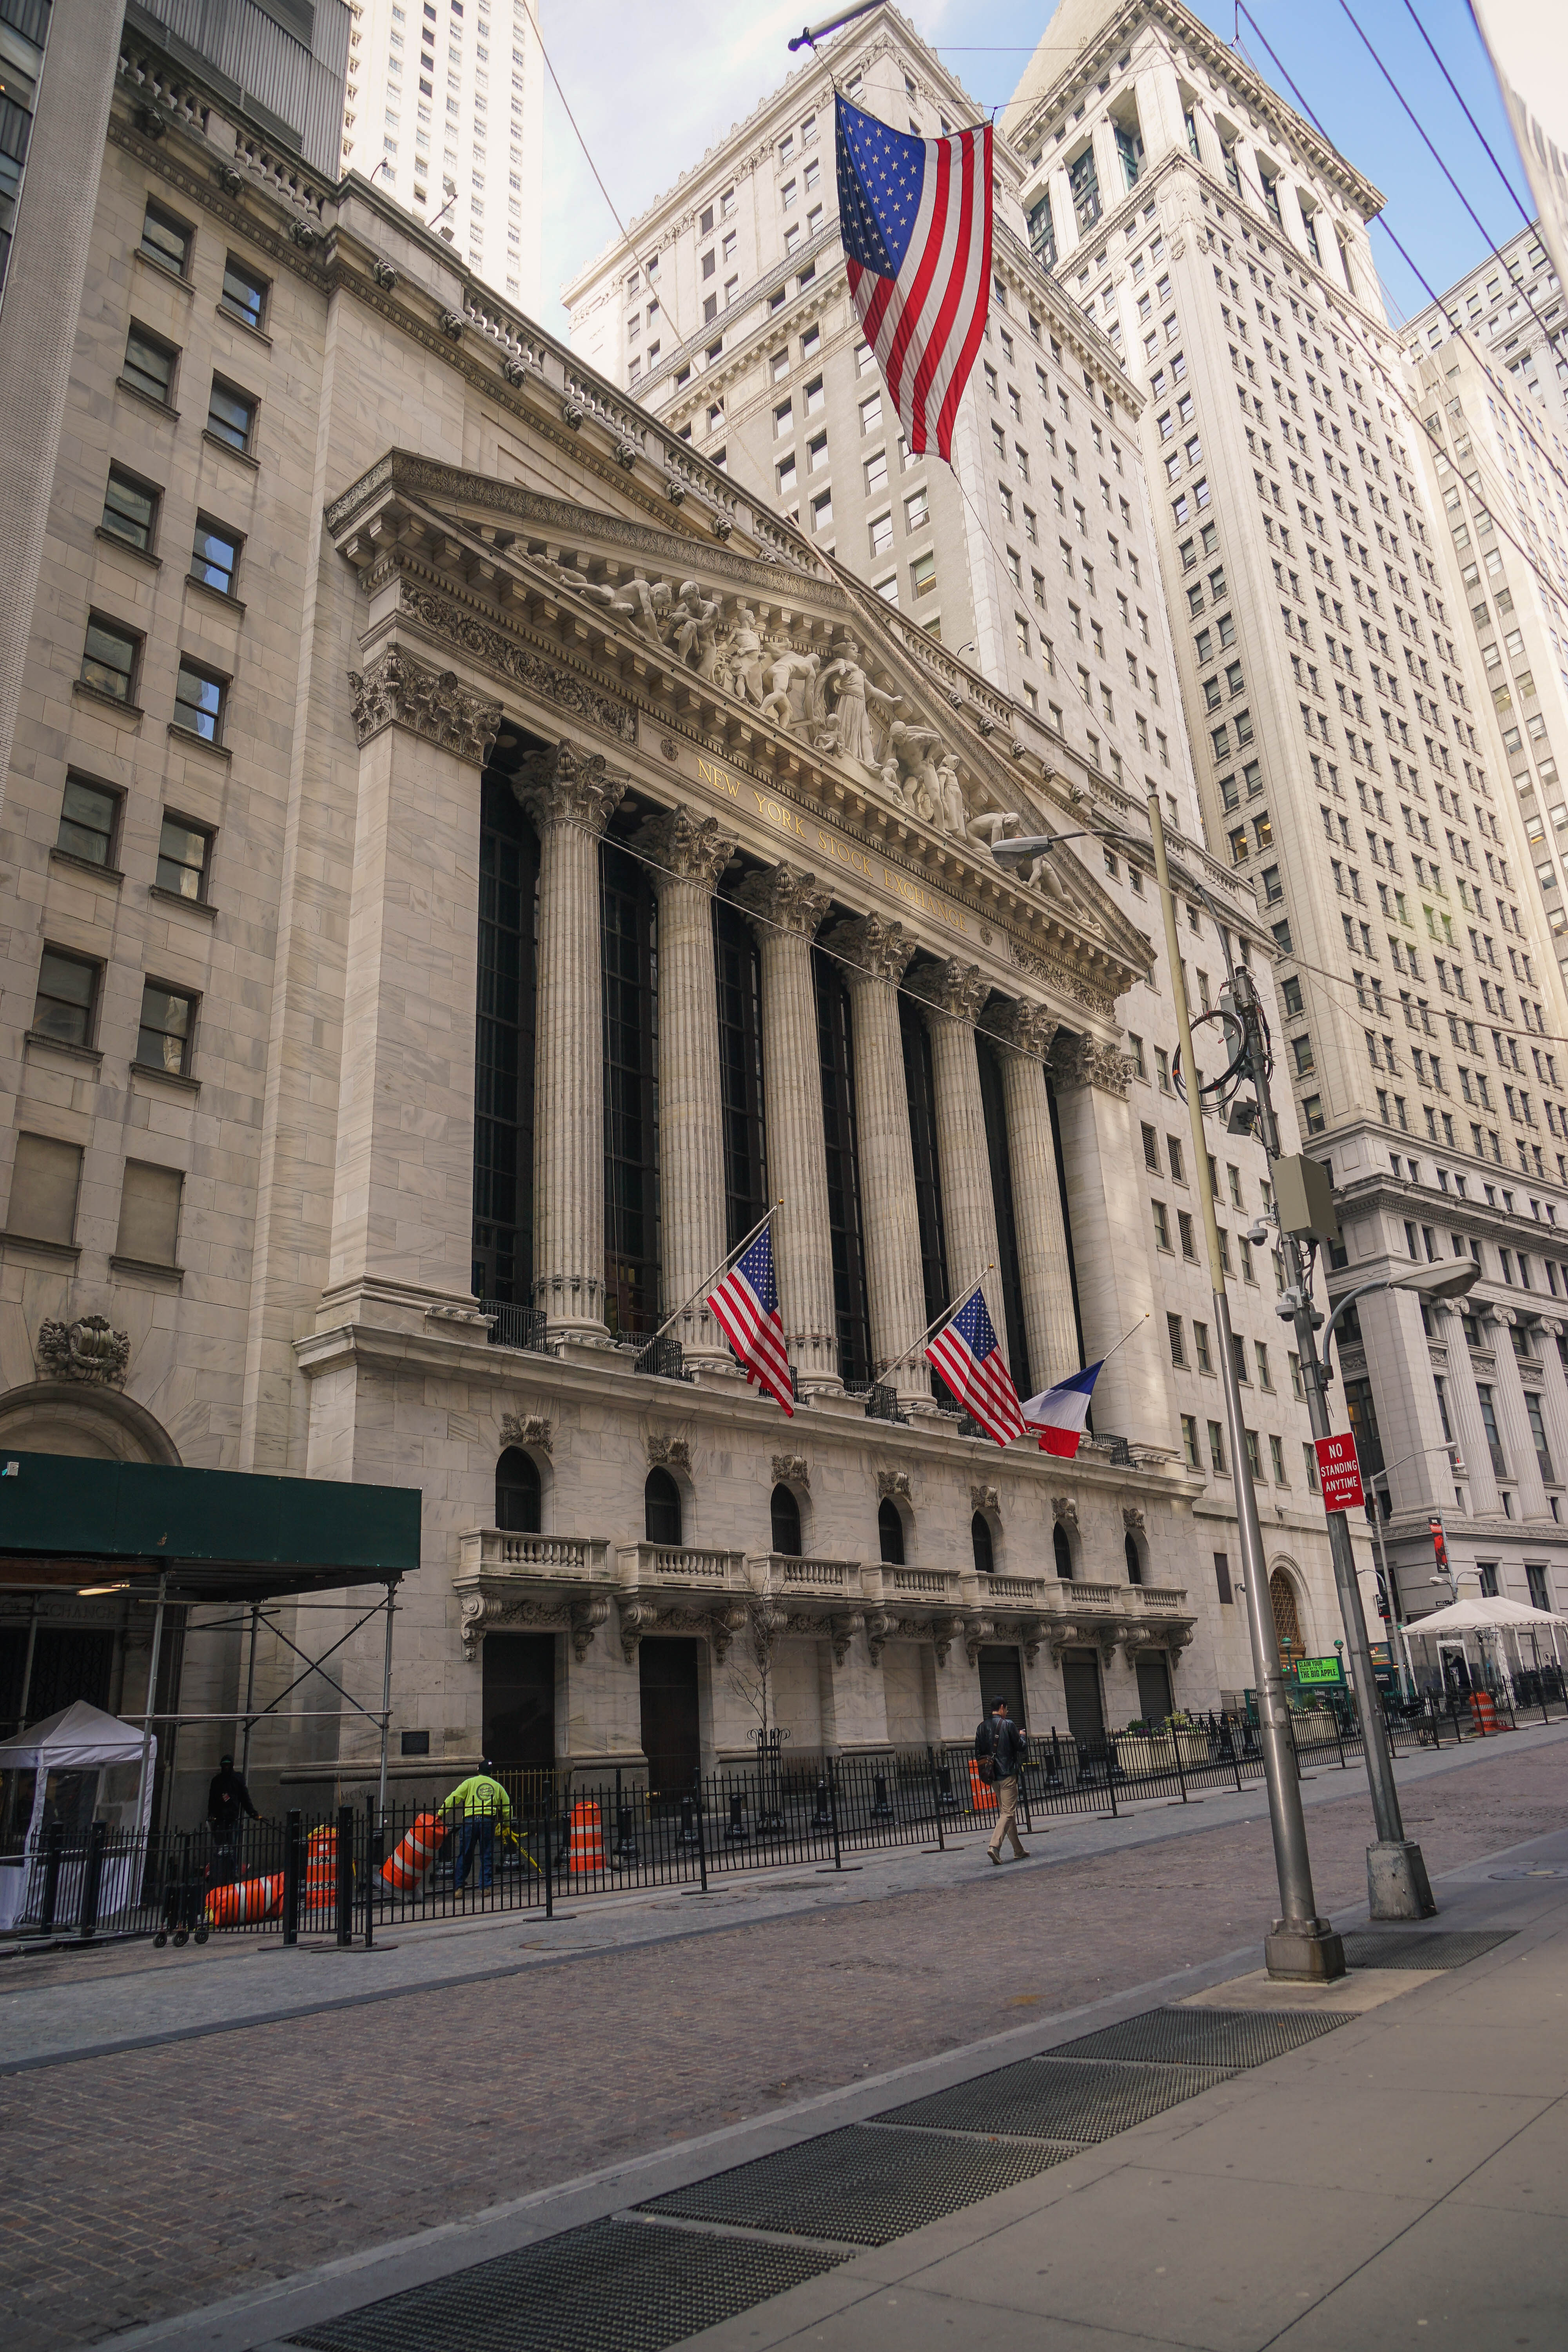
Szeptember 2-án a New York-i Értéktőzsde elnöke elmondta a Képviselőház Pénzügyi Szolgáltatások Bizottságának, hogy a piac, amelyet vezet, körülbelül 40 százalékkal vesztett el a jegyzett vállalataiból az 1990-es évek közepe óta. Ennek a vallomásnak a klipje nyolc nappal később került fel a YouTube-ra, ugyanazon a napon, amikor Brian Armstrong egy podcastban elmagyarázta, hogy a Coinbase mostantól valódi tokenizált részvényeket árul, amelyeket egy az egyhez őriznek a mögöttes értékpapírok ellenében letétben, mindenkinek a földön, kivéve az amerikaiakat. Tedd egymás mellé ezt a két tényt, és a hétnek formája van. A helyek száma, ahol vásárolhatsz valamit, gyorsan növekszik. Az egyetlen hely, ahová egy átlagos nyugdíjszámla elérhet, egyre zsugorodik.
Az inkumbens az, aki egyenlő versenyfeltételeket kér
Lynn Martin vezeti a NYSE Groupot. A nyitóbeszéde nem úgy hangzott, mint egy tőzsde, amely a védőárkát védi. Inkább úgy hangzott, mint valaki, aki egy szivárgást ír le.
"Az elmúlt három évtizedben az amerikai tőzsdén jegyzett vállalatok száma körülbelül 40%-kal csökkent. Ez idő alatt a leginnovatívabb vállalatok legjobb növekedési évei egyre inkább a gazdag magánszemélyeknek és intézményeknek voltak fenntartva, akik magánkörökben fektethettek be, míg a tanárok, ápolók, tűzoltók és hétköznapi amerikaiak, akik nyugdíjra takarékoskodtak, ki voltak zárva ebből a lehetőségből."
Lynn Martin, szeptember 2, 2026, NYSE írásbeli vallomás
Párosította egy valóban jó számmal. A globális IPO-bevételek 2026 első felében 178 milliárd dollárra rúgtak, szemben az egy évvel korábbi körülbelül 58 milliárd dollárral. Mindkét dolog igaz, és egy erős félév nem pótolja a háromezer hiányzó jegyzést.
Aztán elmondta a bizottságnak, hogy a NYSE egy tokenizált kereskedési és elszámolási platformot épít, amelyet úgy terveztek, hogy a token és a hétköznapi részvény egy értékpapír két formában legyen, nem pedig két termék. És kért valami konkrétat a Kongresszustól: "következetes bánásmódot, függetlenül az inkumbens státusztól vagy az elsődleges szabályozótól. Hasonló termékeket nem lehet másképp kezelni az innováció leple alatt." Ez a New York-i Értéktőzsde kéri, hogy ne alázzák meg. Húsz év piaci struktúra-csatákban az inkumbens volt a mondat másik oldalán.
A Coinbase szállította a terméket először, és nem árulhatja itthon
Armstrong, a No Priors podcastban szeptember 10-én, leírt egy üzletet, amely csendben megszűnt bitcoin-üzlet lenni.
"Valójában megosztottuk a legutóbbi bevételi beszámolónkban, amelyek azok az egyetlen számok, amikről valószínűleg beszélhetek, de valójában a bevételünk 88%-a már nem-bitcoin kereskedésből származik."
Brian Armstrong, szeptember 10, 2026, forrás
Részvények, perpék, előrejelzési piacok és stabilcoin-fizetések egy könyvben - ezt hívja ő minden-egy tőzsdének. Az előrejelzési piacok önmagukban 100 millió dolláros bevételi futamot értek el a bevezetés utáni hónapokon belül. A tokenizált részvény-darab az, amely Martin problémájára vonatkozik, és Armstrong őszinte, hogy az amerikaiak azok, akik ki vannak zárva belőle. Csak az Egyesült Államokon kívül él, célzva a világ körülbelül négy milliárd emberére, akiknek egyáltalán nincs brókerszámlájuk.
Minden, amit az Egyesült Államokban akar, egy szenátusi padlón megy keresztül kedden. A többségi vezető, John Thune, klotúr-szavazást tűzött ki a Digitális Eszköz Piaci Tisztasági Törvényre szeptember 15-re. Armstrong elmondta a CNBC-nek ugyanazon a napon, hogy szabad keze van rajta.
"Őszintén, ha nem megy át, az is egy jó kimenetel lesz, mert az SEC és a CFTC azt mondták, hogy készek közzétenni a szabályalkotást, és mi szabályozási tisztaságot fogunk kapni így vagy úgy, a 15-én vagy az azt követő egy-két napon."
Brian Armstrong, szeptember 10, 2026, CNBC International
Nem veszem meg a szimmetriát. Az ügynökségi szabályalkotás visszafordítható a következő ügynökség által; egy törvény nem az, és ezért folyik a harc a törvényért. A Grayscale, ugyanabban a tudósításban, alacsonynak tartja a törvény elfogadásának esélyeit idén, és egy sikertelen klotúr-szavazás valószínűleg 2027-be tolja. Armstrongnak 60 szavazatra van szüksége, és a republikánusok 53 helyet birtokolnak. "Mindenki, akivel beszéltem a Szenátusban" nem egy whip-számlálás. Hasonlóan nyugodt volt máshol a CNBC-n, újra megerősítve egy 400,000 dolláros bitcoin-célt 2030-ra, miközben a grafikon a képernyőn a 80,000-es szint alatt mutatta, és bejelentve a mélypontot a jelenlegi ciklusban.
A DraftKings bírát akar, nem pedig győzelmet
Az NFL-nyitány másnapján, Jason Robins azt mondta, hogy a DraftKings leggyorsabban növekvő része nem a sportfogadás.
"Azt hiszem, a legnagyobb növekedés az előrejelzési térből fog jönni. Ez az első NFL-szezon, amikor az egész szezonra szélesebb körben elérhető volt a kínálatunk."
Jason Robins, szeptember 10, 2026, forrás
Ugyanaz a pozíció, mint Armstrongé: a termék leszállítva, és a kérdés, hogy melyik szabályozó birtokolja, még nyitott. A Harmadik Körzet áprilisi döntésében kimondta, hogy a szövetségi árupiaci törvény felülírja New Jersey szerencsejáték-törvényeit, a Kilencedik Körzet augusztusban az ellenkezőjét döntötte, és szeptember 2-án New Jersey megkérte a Legfelsőbb Bíróságot, hogy rendezze. Robins nem fog amicus briefet benyújtani egyik oldalon sem. Arra a kérdésre, hogy milyen kimenetelt akar, nem volt hajlandó egyet megnevezni.
"Azt hiszem, a legfontosabb dolog az, hogy tisztaság legyen. Jó lenne egy tiszta választ kapni, és megérteni, hogy mik az út szabályai. És boldogan működünk bármilyen tiszta válasz alatt is."
Jason Robins, szeptember 10, 2026, forrás
Három vezető, három termék, egy szó. A tisztaság az, amit kérsz, amikor már megépítetted a dolgot, és az egyetlen fennmaradó kockázat a jogi.
A történelem legnagyobb tőkebevonása soha nem ment egy tőzsde közelébe
Martin 40 százalékának van arca. Sarah Friar, az OpenAI pénzügyi igazgatója, megkérdezték a Consello podcastján a legutóbbi körének méretéről, és felfelé korrigálta a házigazdát: 122 milliárd dollár. Nincs tájékoztató, nincs ticker, nincs tanári 401(k). Ő is adta a hét leginkább eláruló számát arról, hogy mennyire felforrósodott az építkezés.
"A számítási kapacitás, amit egy éve vettem, ma a piacon 3-5-szöröséért tudnám eladni. Szóval ha semmi más, egy nagyszerű befektetés. Most, a rossz hír az, hogy még mindig kevés a számítási kapacitásunk, szóval többet kellett volna vennem belőle."
Sarah Friar, szeptember 10, 2026, forrás
Ő vasutak építésének hívja, valódi tőkekiadásnak, lapátoknak a földben. Rendben. A vasutakat is eladták amerikai lakossági befektetőknek jegyzett részvényként. Ez az építkezés magánúton finanszírozódik, és később adják el a nyilvánosságnak, ha egyáltalán.
Lasry eladja a 20 százalékot, amit a ligák éppen felszabadítottak
A magánoldal sem passzív a hozzáférés tekintetében. Marc Lasry, aki birtokolta a Milwaukee Bucksot, és most egy sportalapot vezet az Avenue Capitalnál, egy Rockefeller Capital podcastban, amelyet szeptember 10-én tettek közzé, elmagyarázta, hogyan nyílt meg az ajtó. Az NBA megváltoztatta a szabályait, hogy egy alap egy csapatnak legfeljebb 20 százalékát birtokolhassa, és hat csapatba fektethessen be, és a baseball, a jégkorong és végül az NFL is követte. A nagy ligák hozamai átlagosan körülbelül 12 százalékot tettek ki évente, mondta. Élesebb volt a szokásos kifogásra.
"Hatalmas likviditás van. Van egy fikció, hogy nincs likviditás; ez teljesen hamis. Bárki, aki egy darabot birtokol egy csapatból, hívjon fel, boldogan megveszem."
Marc Lasry, közzétéve: szeptember 10, 2026, forrás
Figyeld meg, mit jelent ez. A likviditás azért létezik, mert Lasry és egy maréknyi alap az ajánlat. Ez egy kereskedői piac, nem egy tőzsde, és a különbség az egész téma itt.
Gundlach szerint az, amit mindenki tokenizál, a drága rész
Szeptember 8-án, két nappal azelőtt, hogy a fentiek bármelyike megjelent volna, Jeffrey Gundlach lefuttatta a negyedéves DoubleLine webcastját, és azzal töltötte, hogy azzal érveljen, hogy az amerikai nagy kapitalizációjú részvény a legrosszabbul árazott eszköz a táblán. A Shiller CAPE 42-nél. A technológia 38 százalékot tesz ki az S&P 500-ból, magasabb egyetlen szektorsúlyt, mint 1999-ben.
"Szóval körülbelül annyi alkalom van az S&P 500 kapitalizációval súlyozott indexben, mint egy szállodai minibárban. Ez egy rendkívül koncentrált piac, ami egy rendkívül veszélyes piacot jelent. Szóval nem fogok ajánlani semmilyen kapitalizációval súlyozott részvényt."
Jeffrey Gundlach, szeptember 8, 2026, forrás
A mögöttes részlet több figyelmet érdemel, mint a CAPE-grafikon. Az AI kibocsátók befektetési fokozatú kamatfelárai körülbelül 50 bázispontról 125-re mentek, míg a befektetési fokozat többi része nem mozdult. A magas hozamú szegmensben az AI csoport 180-ról nagyjából 325-re szélesedett, míg minden más a év szűk szintjei közelében ül. A hitelpiac már külön árazza az AI-t a piac többi részétől, amelyet dominál. A részvénypiac nem.
Szóval mi dől el valójában a jövő héten?
Két dolog, egymást követő napokon, és egyik sem a tokenizáció kérdése. Kedden a klotúr-szavazás a Tisztasági Törvényről, amely eldönti, hogy az amerikaiak törvényes piaci struktúrát kapnak-e, vagy egy újabb kör ügynökségi szabályalkotást. Szerdán a Fed, ahol Kevin Warsh azt mondta, hogy még mindig van munka az infláció elleni küzdelemben, és a határidős piacok egy negyedpontos kamatemelést közel egy pénzfeldobáshoz tesznek. Gundlach 60 százalékra olvassa, és ellene fogad, leginkább ösztönből: "Van valami Kevin Warshban, amit nem teljesen bízom meg, és hajlok a 60% ellen, bár nem vagyok nagyon meggyőződve ebben."
Ami nem dől el, az a kérdés, amit Martin felvetett. Senki nem szavaz arról, hogy miért lett 7,000 jegyzett vállalatból körülbelül 4,000, és a túlélők tokenizálása nem ad hozzá egyet sem. A Coinbase, a NYSE, a DraftKings és az Avenue Capital mind jobb módokat építenek egy olyan eszközkészlet kereskedésére, amely egyre szűkebb a csúcson, és egyre privátabb alul. A jobb csővezeték nem ugyanaz, mint az, hogy több ember birtokolhasson dolgokat, és a hét beszélői sokkal pontosabbak voltak az elsőről, mint a másodikról.